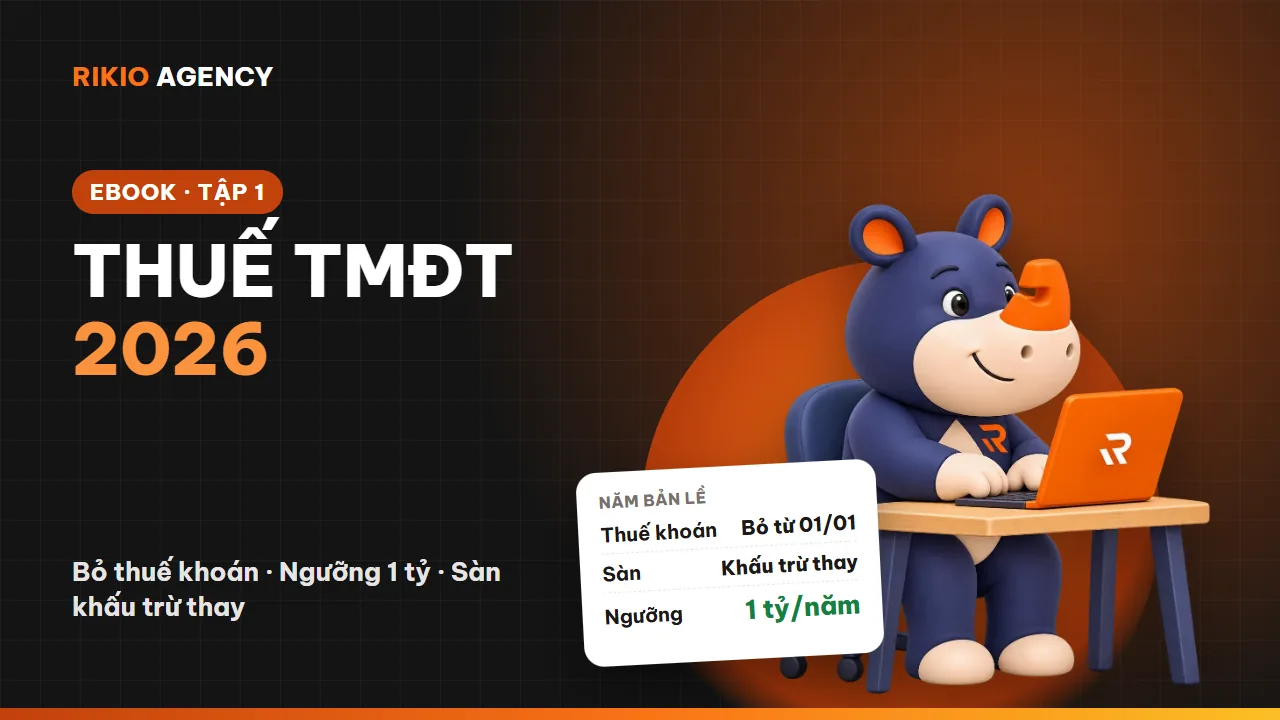
Bán hàng trên Shopee, TikTok Shop, làm affiliate hay chạy quảng cáo Meta năm 2026 thì nghĩa vụ thuế thay đổi những gì? Ebook Tập 1 “Thuế với thương mại điện tử” của Rikio Agency gom lại phần nền tảng: định danh, khấu trừ qua sàn, ngưỡng doanh thu, hóa đơn, thuế nhà thầu và rủi ro tồn đọng.
Bạn có thể đọc bản đầy đủ ngay bên dưới, hoặc xem ebook 13 trang đọc trực tiếp trên trang này mà không cần tải về.
Biên soạn: Đỗ Quang Huy (Huy Lát Ta) cùng đội ngũ Rikio Agency. Phiên bản 1.0 — tháng 11/2026.
Lời mở đầu
Năm 2026 là năm bản lề của thuế thương mại điện tử tại Việt Nam. Thuế khoán — cơ chế "nộp một cục cho xong" mà hàng triệu hộ kinh doanh đã quen suốt nhiều năm — chính thức bị bãi bỏ từ ngày 01/01/2026. Thay vào đó là cơ chế tự khai, tự nộp theo doanh thu thực tế, trong một hệ thống mà sàn thương mại điện tử khấu trừ thuế ngay tại nguồn, mọi dòng tiền đều được định danh và đối chiếu được.
Thực tế tại các cộng đồng kế toán — thuế lớn nhất cả nước cho thấy: phần lớn người bán online không sợ nộp thuế. Họ sợ nộp sai mà không biết mình sai: bị sàn trừ 10% rồi vẫn lúng túng có phải kê khai nữa không; chạy quảng cáo Meta bỗng một ngày biên lai mất dòng thuế; mã số thuế treo ở trạng thái 03, 06 từ nhiều năm trước mà không hề hay biết.
Ebook này tổng hợp những kiến thức nền tảng nhất, đã được đối chiếu với văn bản chính thức và thực tế vận hành trên sàn, để bạn:
- Hiểu mình thuộc nhóm đối tượng nào và nghĩa vụ tương ứng là gì.
- Nắm các ngưỡng doanh thu và mốc thời gian quyết định nghĩa vụ thuế.
- Tránh những lỗi tốn tiền nhất: sai hóa đơn, bỏ kê khai, nhầm lẫn giữa các khoản "10%".
- Có một lộ trình tuân thủ rõ ràng, làm từng bước một.
Cách đọc ký hiệu trạng thái trong ebook:
- [ĐÃ HIỆU LỰC] — quy định đang áp dụng, phải tuân thủ ngay.
- [SẮP ÁP DỤNG] — đã ban hành, có ngày hiệu lực cụ thể trong tương lai gần.
- [DỰ THẢO / CHỈ ĐẠO] — mới là dự thảo, đề xuất hoặc chỉ đạo định hướng, CHƯA có hiệu lực. Đưa vào để bạn theo dõi, tuyệt đối không áp dụng như quy định đã chốt.
Lưu ý: Ebook mang tính hướng dẫn tổng hợp, không thay thế tư vấn thuế cho trường hợp cụ thể. Khi số tiền lớn hoặc tình huống phức tạp, hãy làm việc trực tiếp với cơ quan thuế quản lý hoặc đơn vị tư vấn thuế.
Chương 1 — Vì sao 2026 là năm bản lề
1.1. Thuế khoán chính thức bị bãi bỏ
[ĐÃ HIỆU LỰC] Nghị quyết 68-NQ/TW ngày 04/5/2025 của Bộ Chính trị chủ trương bãi bỏ thuế khoán; Nghị quyết 198/2025/QH15 của Quốc hội và Quyết định 3389/QĐ-BTC ngày 06/10/2025 của Bộ Tài chính cụ thể hóa: từ ngày 01/01/2026, toàn bộ hộ kinh doanh chuyển sang tự khai, tự nộp thuế theo doanh thu thực tế.
Điều này có nghĩa: dù bạn bán một shop nhỏ trên Shopee hay một gian hàng doanh thu tiền tỷ trên TikTok Shop, doanh thu của bạn phải được ghi nhận, kê khai và đối chiếu — không còn mức khoán ấn định "đóng xong là yên tâm" như trước.
1.2. Cơ quan thuế đã nhìn thấy dòng tiền của bạn
Theo số liệu được nêu tại phiên chất vấn Quốc hội tháng 11/2026: thu thuế từ thương mại điện tử 10 tháng đầu năm 2026 đạt khoảng 241.000 tỷ đồng, tăng 42% so với cùng kỳ; cơ quan thuế đang quản lý hơn 140.000 doanh nghiệp và hơn 1 triệu hộ, cá nhân kinh doanh trên mạng.
Ba cơ chế khiến việc "bán online không ai biết" không còn tồn tại:
- Sàn khấu trừ tại nguồn — sàn có chức năng thanh toán phải khấu trừ, kê khai và nộp thuế thay cho người bán (Chương 3).
- Định danh người bán — mã số thuế của cá nhân gắn với số định danh cá nhân (CCCD); hoạt động kinh doanh TMĐT có mã định danh riêng.
- Đối chiếu dữ liệu — dữ liệu sàn, ngân hàng, vận chuyển và hóa đơn điện tử được đối chiếu chéo. Chênh lệch giữa doanh thu sàn ghi nhận và doanh thu bạn kê khai là tín hiệu rủi ro đầu tiên.
1.3. Lệ phí môn bài cũng chấm dứt
[ĐÃ HIỆU LỰC] Chính sách thu lệ phí môn bài đã được Quốc hội chấm dứt từ ngày 01/01/2026. Tuy nhiên, nợ lệ phí môn bài của các năm trước vẫn còn nguyên trên hệ thống nếu bạn chưa nộp — và đây là một trong những nguyên nhân khiến nhiều mã số thuế bị treo ở trạng thái 03, 06 (xem Chương 7 và mục dự thảo xóa nợ).
Chương 2 — Định danh: bạn đang đứng ở đâu trong mắt cơ quan thuế
Trước khi tính thuế, bạn phải xác định đúng mình thuộc nhóm nào. Bốn nhóm đối tượng chính trong TMĐT:
2.1. Người bán hàng trên sàn (seller)
Bạn có gian hàng trên Shopee, TikTok Shop, Lazada… và bán hàng hóa/dịch vụ của chính mình. Thu nhập của bạn là doanh thu bán hàng. Sàn sẽ khấu trừ thuế trên doanh thu này theo cơ chế ở Chương 3. Nếu tổng doanh thu năm trong ngưỡng miễn thuế (Chương 4), bạn vẫn phải hoàn tất các thủ tục xác nhận với sàn và cơ quan thuế — "được miễn thuế" không đồng nghĩa "không phải làm gì".
2.2. Người làm tiếp thị liên kết (affiliate)
[ĐÃ HIỆU LỰC] Công văn 7403/CT-TMĐT ngày 06/10/2026 của Cục Thuế (Chi cục Thuế thương mại điện tử) khẳng định: thu nhập từ tiếp thị liên kết là thu nhập từ kinh doanh — kể cả khi bạn chưa đăng ký kinh doanh. Từ tháng 10/2026, Shopee khấu trừ 10% trên hoa hồng affiliate, gồm 5% thuế GTGT + 5% thuế TNCN.
Hệ quả thực tế: làm affiliate "cho vui" bằng tài khoản cá nhân không còn là vùng xám. Hoa hồng về tài khoản của bạn đã bị khấu trừ tại nguồn và đã có dữ liệu tại cơ quan thuế.
Xem thêm: Hướng dẫn thuế Affiliate 2026 và 5 bước tuân thủ.
2.3. Hộ kinh doanh / cá nhân kinh doanh (CNKD)
Khi doanh thu vượt ngưỡng, hoặc khi sàn yêu cầu, bạn phải đăng ký hộ kinh doanh hoặc cá nhân kinh doanh để tiếp tục hoạt động hợp lệ, xuất hóa đơn và kê khai đầy đủ. Đây là bước chuyển mà hàng trăm nghìn seller đang phải thực hiện trong giai đoạn 2026–2027 (các mốc cụ thể ở Chương 4).
2.4. Doanh nghiệp
Doanh nghiệp bán hàng trên sàn chịu thuế GTGT (theo phương pháp khấu trừ hoặc trực tiếp) và thuế TNDN như hoạt động kinh doanh thông thường, cộng thêm các nghĩa vụ đặc thù: nhận hóa đơn/chứng từ khấu trừ từ sàn, và thuế nhà thầu khi mua dịch vụ từ nền tảng nước ngoài (Chương 6) — phần mà rất nhiều doanh nghiệp đang bỏ sót từ cuối năm 2026.
2.5. Mã số thuế và các "đuôi" cần biết
- Từ 01/07/2025, cá nhân dùng số định danh cá nhân (số CCCD) làm mã số thuế.
- Trong hệ thống đăng ký kinh doanh, các đuôi định danh thường gặp: 001 — hộ kinh doanh truyền thống; 002 — cá nhân kinh doanh; 888 — định danh cho hoạt động thương mại điện tử.
- Chọn sai loại hình/định danh ngay từ đầu sẽ khiến doanh thu online bị ghi nhận sai "ngăn" — sửa lại về sau rất mất thời gian. Đây là lỗi được nhắc đi nhắc lại trong các kịch bản tư vấn seller.
2.6. Hai trạng thái mã số thuế phải kiểm tra ngay
Tra cứu trạng thái mã số thuế của chính mình (trên eTax Mobile hoặc cổng thông tin của Tổng cục Thuế). Hai trạng thái nguy hiểm:
- Trạng thái 03: đã ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế.
- Trạng thái 06: không hoạt động tại địa chỉ đã đăng ký.
Rất nhiều người rơi vào hai trạng thái này mà không biết: mở hộ kinh doanh từ nhiều năm trước rồi bỏ, chuyển địa điểm không thông báo, hoặc người thân đứng tên hộ. Mã số thuế treo kèm nợ thuế (dù chỉ là nợ lệ phí môn bài vài trăm nghìn) có thể dẫn tới tạm hoãn xuất cảnh và chặn mọi thủ tục về sau (Chương 7).
Chương 3 — Sàn khấu trừ thuế thay: tiền thuế bị trừ trước khi về ví
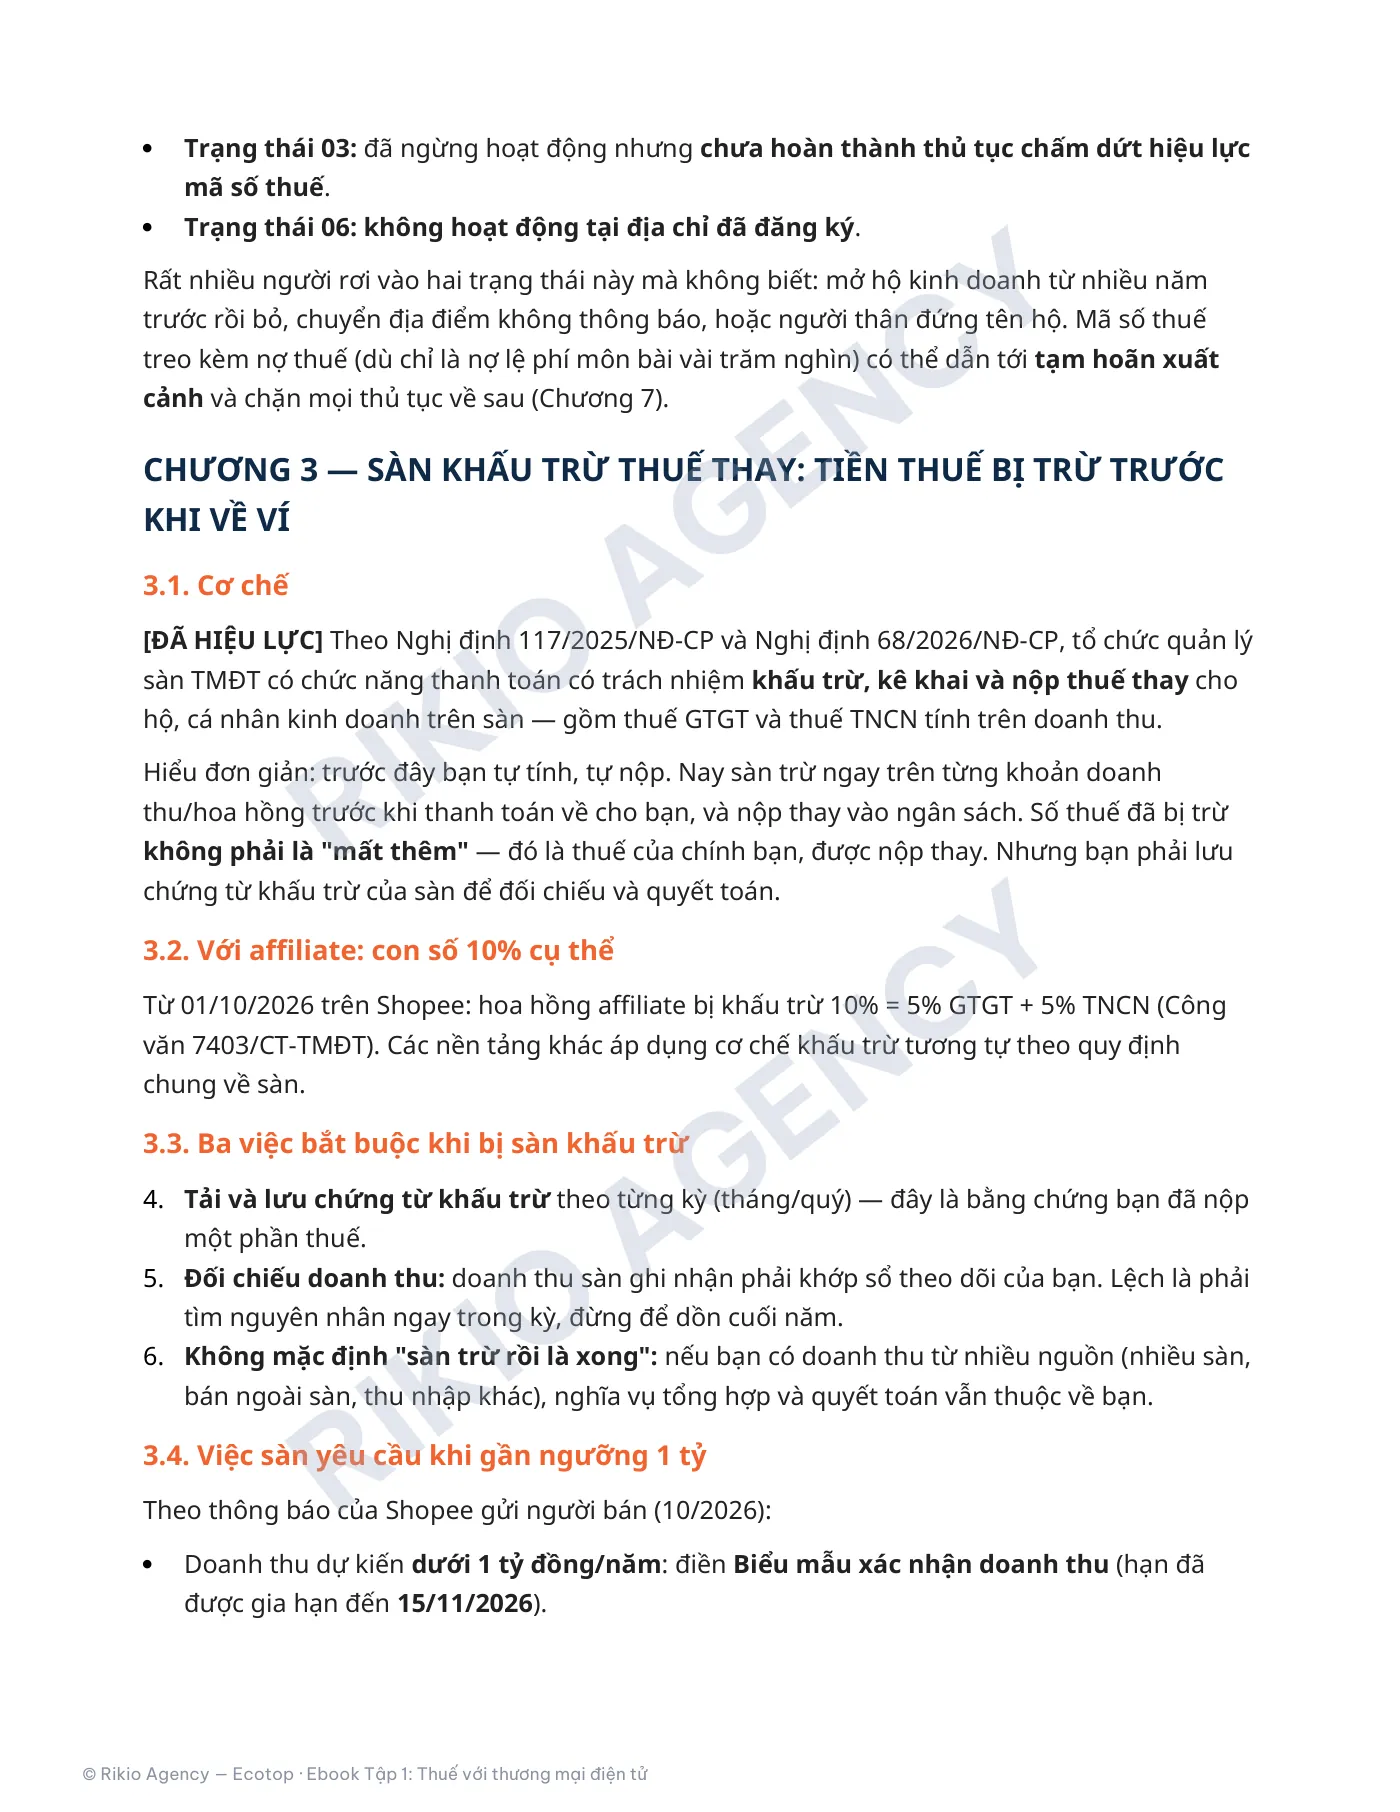
3.1. Cơ chế
[ĐÃ HIỆU LỰC] Theo Nghị định 117/2025/NĐ-CP và Nghị định 68/2026/NĐ-CP, tổ chức quản lý sàn TMĐT có chức năng thanh toán có trách nhiệm khấu trừ, kê khai và nộp thuế thay cho hộ, cá nhân kinh doanh trên sàn — gồm thuế GTGT và thuế TNCN tính trên doanh thu.
Hiểu đơn giản: trước đây bạn tự tính, tự nộp. Nay sàn trừ ngay trên từng khoản doanh thu/hoa hồng trước khi thanh toán về cho bạn, và nộp thay vào ngân sách. Số thuế đã bị trừ không phải là "mất thêm" — đó là thuế của chính bạn, được nộp thay. Nhưng bạn phải lưu chứng từ khấu trừ của sàn để đối chiếu và quyết toán.
3.2. Với affiliate: con số 10% cụ thể
Từ 01/10/2026 trên Shopee: hoa hồng affiliate bị khấu trừ 10% = 5% GTGT + 5% TNCN (Công văn 7403/CT-TMĐT). Các nền tảng khác áp dụng cơ chế khấu trừ tương tự theo quy định chung về sàn.
3.3. Ba việc bắt buộc khi bị sàn khấu trừ
- Tải và lưu chứng từ khấu trừ theo từng kỳ (tháng/quý) — đây là bằng chứng bạn đã nộp một phần thuế.
- Đối chiếu doanh thu: doanh thu sàn ghi nhận phải khớp sổ theo dõi của bạn. Lệch là phải tìm nguyên nhân ngay trong kỳ, đừng để dồn cuối năm.
- Không mặc định "sàn trừ rồi là xong": nếu bạn có doanh thu từ nhiều nguồn (nhiều sàn, bán ngoài sàn, thu nhập khác), nghĩa vụ tổng hợp và quyết toán vẫn thuộc về bạn.
3.4. Việc sàn yêu cầu khi gần ngưỡng 1 tỷ
Theo thông báo của Shopee gửi người bán (10/2026):
- Doanh thu dự kiến dưới 1 tỷ đồng/năm: điền Biểu mẫu xác nhận doanh thu (hạn đã được gia hạn đến 15/11/2026).
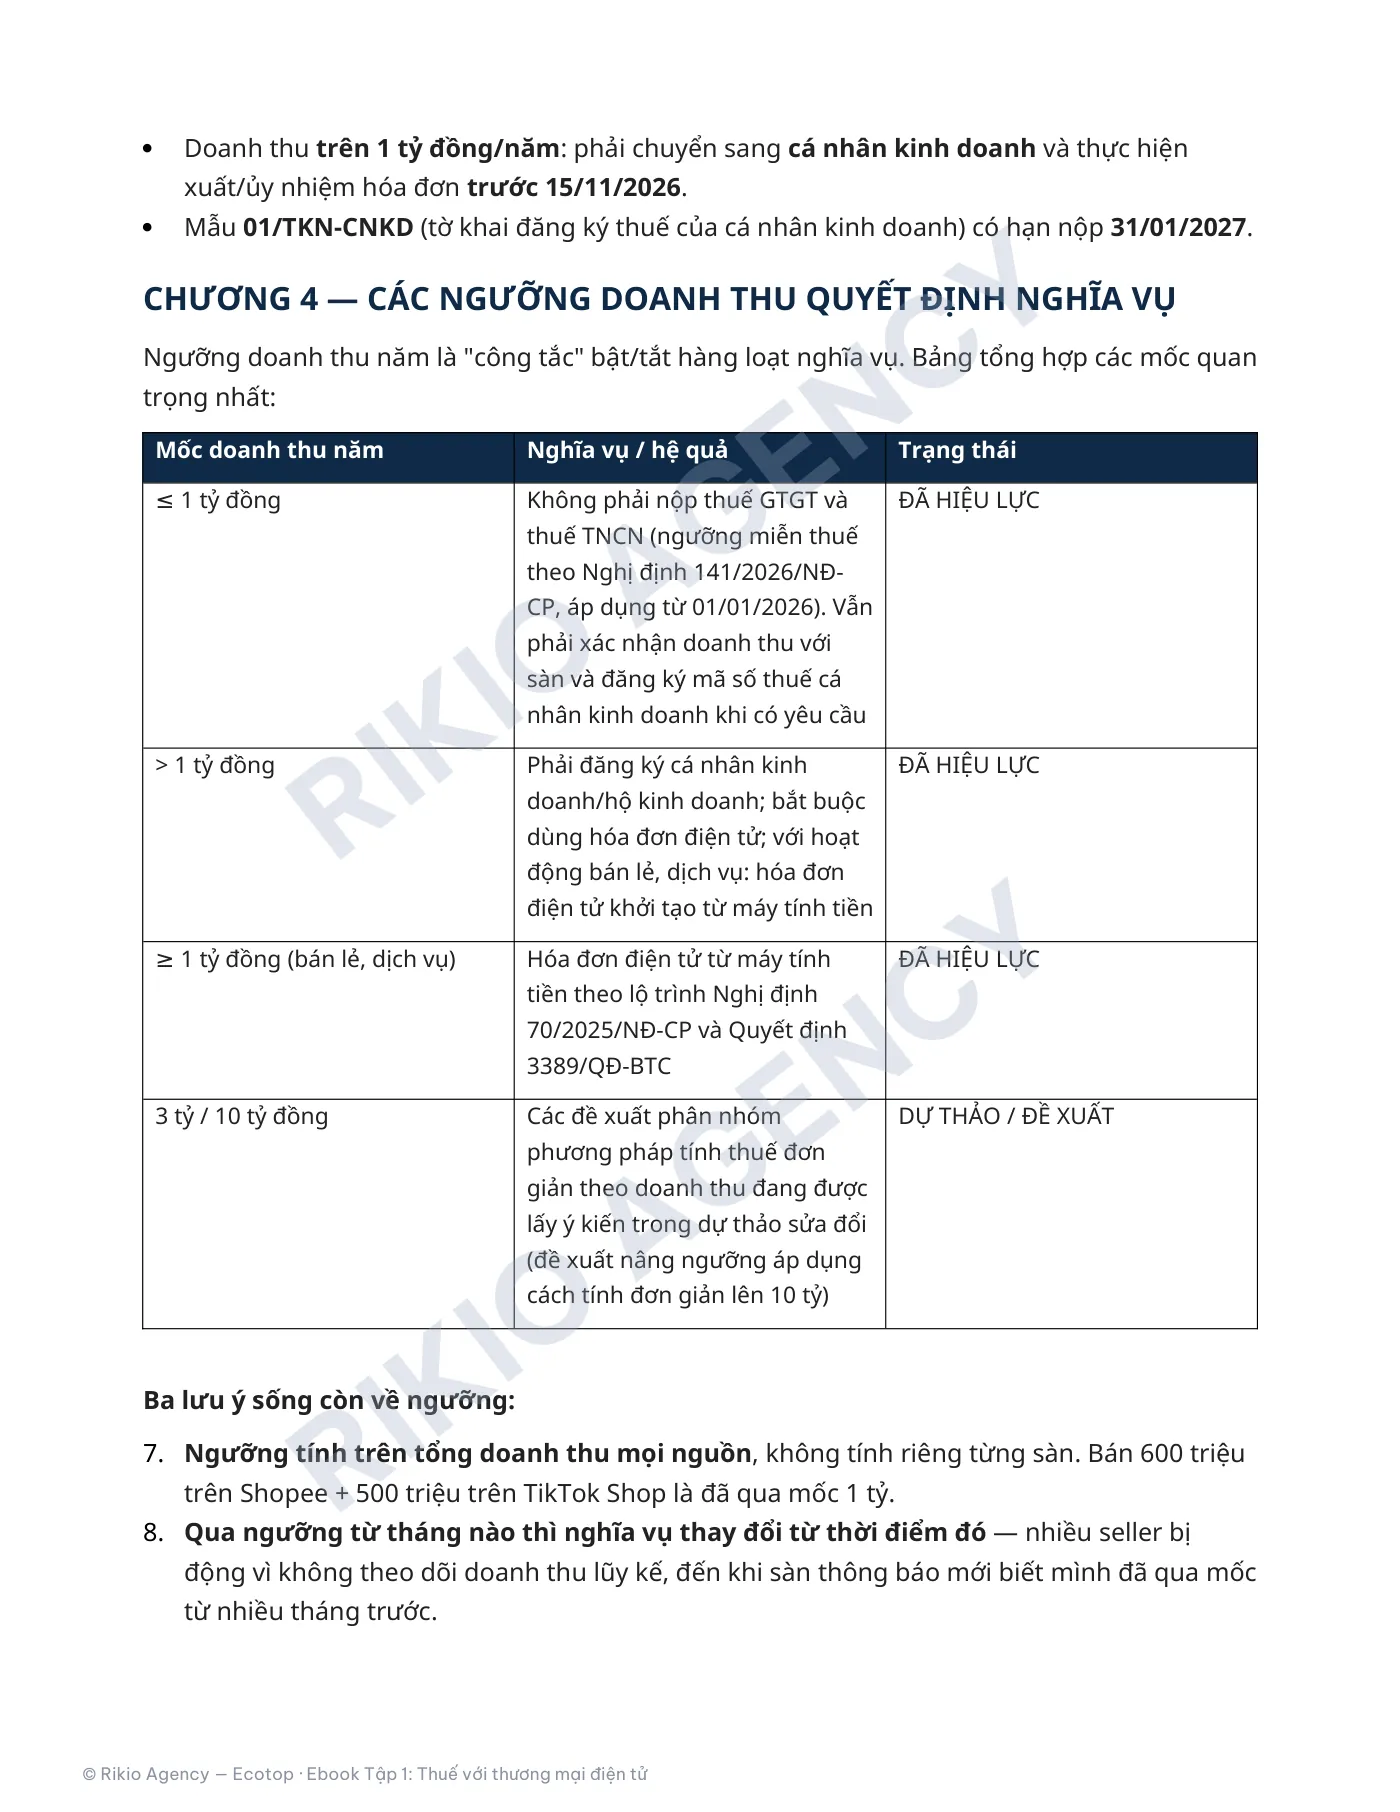
- Doanh thu trên 1 tỷ đồng/năm: phải chuyển sang cá nhân kinh doanh và thực hiện xuất/ủy nhiệm hóa đơn trước 15/11/2026.
- Mẫu 01/TKN-CNKD (tờ khai đăng ký thuế của cá nhân kinh doanh) có hạn nộp 31/01/2027.
Chương 4 — Các ngưỡng doanh thu quyết định nghĩa vụ
Ngưỡng doanh thu năm là "công tắc" bật/tắt hàng loạt nghĩa vụ. Bảng tổng hợp các mốc quan trọng nhất:
| Mốc doanh thu năm | Nghĩa vụ / hệ quả | Trạng thái |
|---|---|---|
| ≤ 1 tỷ đồng | Không phải nộp thuế GTGT và thuế TNCN (ngưỡng miễn thuế theo Nghị định 141/2026/NĐ-CP, áp dụng từ 01/01/2026). Vẫn phải xác nhận doanh thu với sàn và đăng ký mã số thuế cá nhân kinh doanh khi có yêu cầu | ĐÃ HIỆU LỰC |
| > 1 tỷ đồng | Phải đăng ký cá nhân kinh doanh/hộ kinh doanh; bắt buộc dùng hóa đơn điện tử; với hoạt động bán lẻ, dịch vụ: hóa đơn điện tử khởi tạo từ máy tính tiền | ĐÃ HIỆU LỰC |
| ≥ 1 tỷ đồng (bán lẻ, dịch vụ) | Hóa đơn điện tử từ máy tính tiền theo lộ trình Nghị định 70/2025/NĐ-CP và Quyết định 3389/QĐ-BTC | ĐÃ HIỆU LỰC |
| 3 tỷ / 10 tỷ đồng | Các đề xuất phân nhóm phương pháp tính thuế đơn giản theo doanh thu đang được lấy ý kiến trong dự thảo sửa đổi (đề xuất nâng ngưỡng áp dụng cách tính đơn giản lên 10 tỷ) | DỰ THẢO / ĐỀ XUẤT |
Ba lưu ý sống còn về ngưỡng:
- Ngưỡng tính trên tổng doanh thu mọi nguồn, không tính riêng từng sàn. Bán 600 triệu trên Shopee + 500 triệu trên TikTok Shop là đã qua mốc 1 tỷ.
- Qua ngưỡng từ tháng nào thì nghĩa vụ thay đổi từ thời điểm đó — nhiều seller bị động vì không theo dõi doanh thu lũy kế, đến khi sàn thông báo mới biết mình đã qua mốc từ nhiều tháng trước.
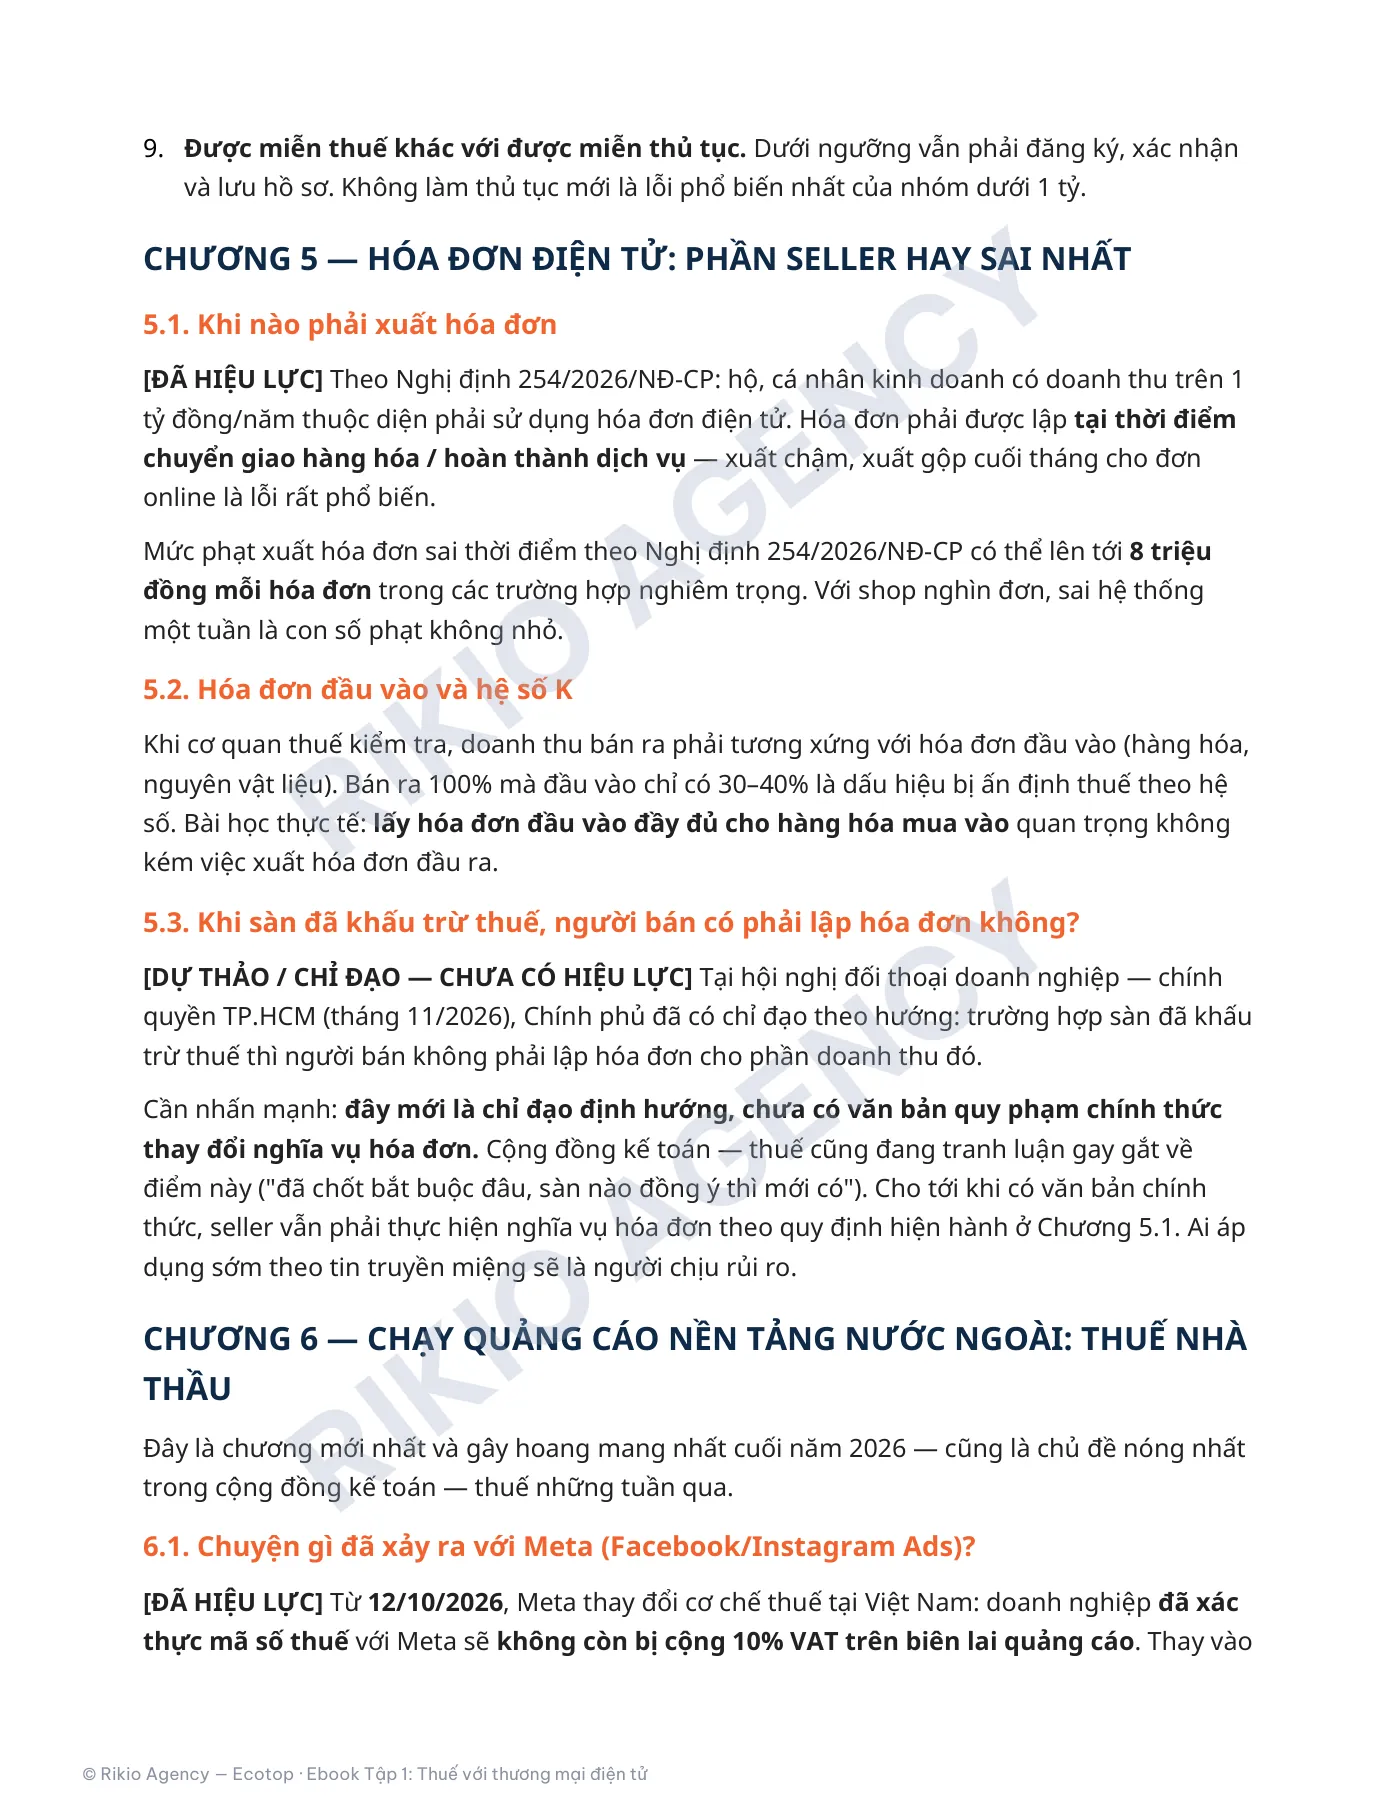
- Được miễn thuế khác với được miễn thủ tục. Dưới ngưỡng vẫn phải đăng ký, xác nhận và lưu hồ sơ. Không làm thủ tục mới là lỗi phổ biến nhất của nhóm dưới 1 tỷ.
Chương 5 — Hóa đơn điện tử: phần seller hay sai nhất
5.1. Khi nào phải xuất hóa đơn
[ĐÃ HIỆU LỰC] Theo Nghị định 254/2026/NĐ-CP: hộ, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng/năm thuộc diện phải sử dụng hóa đơn điện tử. Hóa đơn phải được lập tại thời điểm chuyển giao hàng hóa / hoàn thành dịch vụ — xuất chậm, xuất gộp cuối tháng cho đơn online là lỗi rất phổ biến.
Mức phạt xuất hóa đơn sai thời điểm theo Nghị định 254/2026/NĐ-CP có thể lên tới 8 triệu đồng mỗi hóa đơn trong các trường hợp nghiêm trọng. Với shop nghìn đơn, sai hệ thống một tuần là con số phạt không nhỏ.
5.2. Hóa đơn đầu vào và hệ số K
Khi cơ quan thuế kiểm tra, doanh thu bán ra phải tương xứng với hóa đơn đầu vào (hàng hóa, nguyên vật liệu). Bán ra 100% mà đầu vào chỉ có 30–40% là dấu hiệu bị ấn định thuế theo hệ số. Bài học thực tế: lấy hóa đơn đầu vào đầy đủ cho hàng hóa mua vào quan trọng không kém việc xuất hóa đơn đầu ra.
5.3. Khi sàn đã khấu trừ thuế, người bán có phải lập hóa đơn không?
[DỰ THẢO / CHỈ ĐẠO — CHƯA CÓ HIỆU LỰC] Tại hội nghị đối thoại doanh nghiệp — chính quyền TP.HCM (tháng 11/2026), Chính phủ đã có chỉ đạo theo hướng: trường hợp sàn đã khấu trừ thuế thì người bán không phải lập hóa đơn cho phần doanh thu đó.
Cần nhấn mạnh: đây mới là chỉ đạo định hướng, chưa có văn bản quy phạm chính thức thay đổi nghĩa vụ hóa đơn. Cộng đồng kế toán — thuế cũng đang tranh luận gay gắt về điểm này ("đã chốt bắt buộc đâu, sàn nào đồng ý thì mới có"). Cho tới khi có văn bản chính thức, seller vẫn phải thực hiện nghĩa vụ hóa đơn theo quy định hiện hành ở Chương 5.1. Ai áp dụng sớm theo tin truyền miệng sẽ là người chịu rủi ro.
Chương 6 — Chạy quảng cáo nền tảng nước ngoài: thuế nhà thầu
Đây là chương mới nhất và gây hoang mang nhất cuối năm 2026 — cũng là chủ đề nóng nhất trong cộng đồng kế toán — thuế những tuần qua.
6.1. Chuyện gì đã xảy ra với Meta (Facebook/Instagram Ads)?
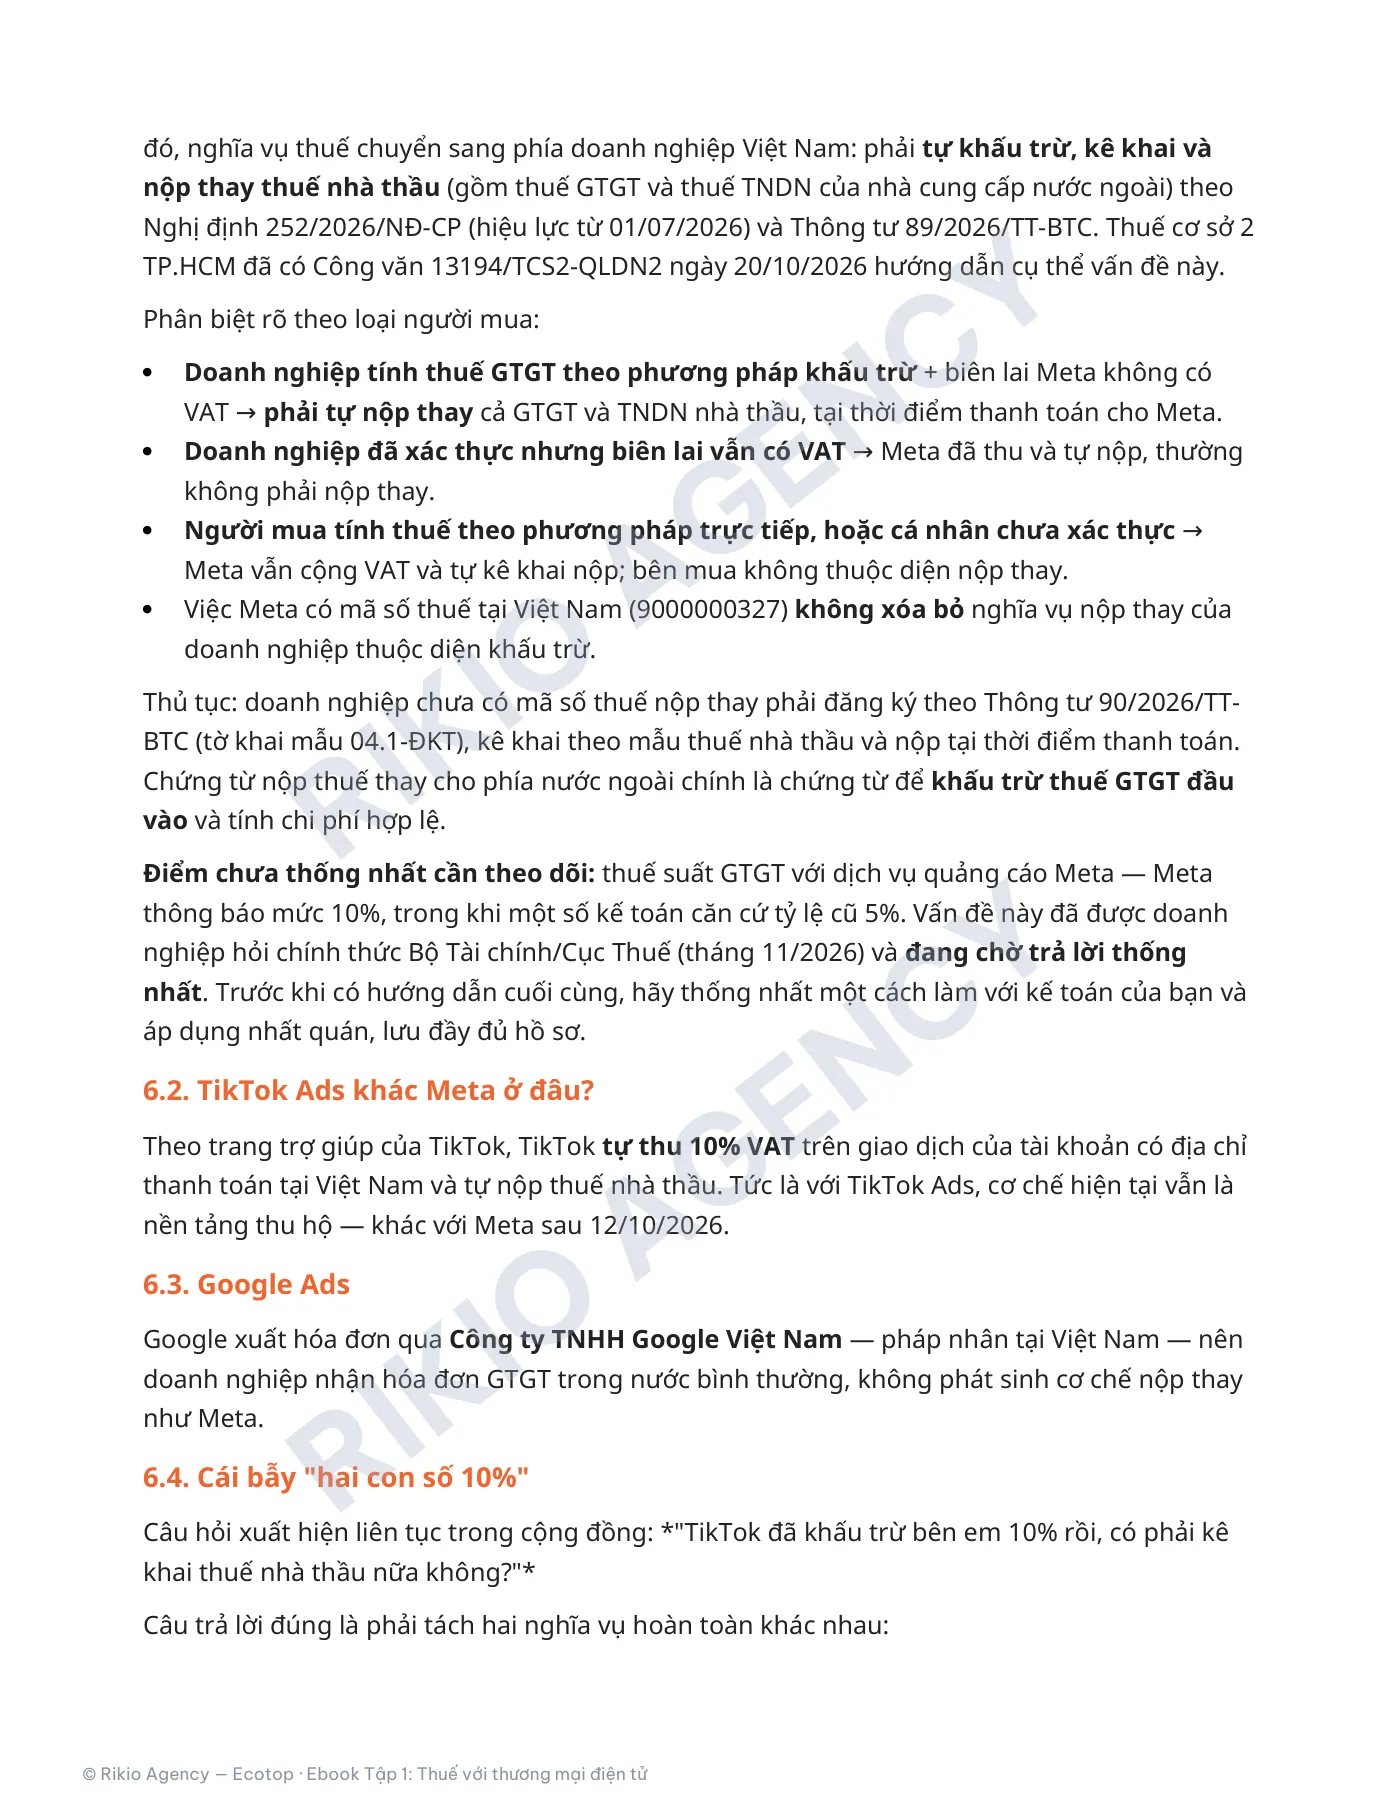
[ĐÃ HIỆU LỰC] Từ 12/10/2026, Meta thay đổi cơ chế thuế tại Việt Nam: doanh nghiệp đã xác thực mã số thuế với Meta sẽ không còn bị cộng 10% VAT trên biên lai quảng cáo. Thay vào đó, nghĩa vụ thuế chuyển sang phía doanh nghiệp Việt Nam: phải tự khấu trừ, kê khai và nộp thay thuế nhà thầu (gồm thuế GTGT và thuế TNDN của nhà cung cấp nước ngoài) theo Nghị định 252/2026/NĐ-CP (hiệu lực từ 01/07/2026) và Thông tư 89/2026/TT-BTC. Thuế cơ sở 2 TP.HCM đã có Công văn 13194/TCS2-QLDN2 ngày 20/10/2026 hướng dẫn cụ thể vấn đề này.
Phân biệt rõ theo loại người mua:
- Doanh nghiệp tính thuế GTGT theo phương pháp khấu trừ + biên lai Meta không có VAT → phải tự nộp thay cả GTGT và TNDN nhà thầu, tại thời điểm thanh toán cho Meta.
- Doanh nghiệp đã xác thực nhưng biên lai vẫn có VAT → Meta đã thu và tự nộp, thường không phải nộp thay.
- Người mua tính thuế theo phương pháp trực tiếp, hoặc cá nhân chưa xác thực → Meta vẫn cộng VAT và tự kê khai nộp; bên mua không thuộc diện nộp thay.
- Việc Meta có mã số thuế tại Việt Nam (9000000327) không xóa bỏ nghĩa vụ nộp thay của doanh nghiệp thuộc diện khấu trừ.
Thủ tục: doanh nghiệp chưa có mã số thuế nộp thay phải đăng ký theo Thông tư 90/2026/TT-BTC (tờ khai mẫu 04.1-ĐKT), kê khai theo mẫu thuế nhà thầu và nộp tại thời điểm thanh toán. Chứng từ nộp thuế thay cho phía nước ngoài chính là chứng từ để khấu trừ thuế GTGT đầu vào và tính chi phí hợp lệ.
Điểm chưa thống nhất cần theo dõi: thuế suất GTGT với dịch vụ quảng cáo Meta — Meta thông báo mức 10%, trong khi một số kế toán căn cứ tỷ lệ cũ 5%. Vấn đề này đã được doanh nghiệp hỏi chính thức Bộ Tài chính/Cục Thuế (tháng 11/2026) và đang chờ trả lời thống nhất. Trước khi có hướng dẫn cuối cùng, hãy thống nhất một cách làm với kế toán của bạn và áp dụng nhất quán, lưu đầy đủ hồ sơ.
6.2. TikTok Ads khác Meta ở đâu?
Theo trang trợ giúp của TikTok, TikTok tự thu 10% VAT trên giao dịch của tài khoản có địa chỉ thanh toán tại Việt Nam và tự nộp thuế nhà thầu. Tức là với TikTok Ads, cơ chế hiện tại vẫn là nền tảng thu hộ — khác với Meta sau 12/10/2026.
6.3. Google Ads
Google xuất hóa đơn qua Công ty TNHH Google Việt Nam — pháp nhân tại Việt Nam — nên doanh nghiệp nhận hóa đơn GTGT trong nước bình thường, không phát sinh cơ chế nộp thay như Meta.
6.4. Cái bẫy "hai con số 10%"
Câu hỏi xuất hiện liên tục trong cộng đồng: "TikTok đã khấu trừ bên em 10% rồi, có phải kê khai thuế nhà thầu nữa không?"
Câu trả lời đúng là phải tách hai nghĩa vụ hoàn toàn khác nhau:
- 10% khấu trừ trên THU NHẬP của bạn (doanh thu bán hàng/hoa hồng affiliate mà sàn trả cho bạn) — đây là thuế GTGT + TNCN của chính bạn, sàn nộp thay (Chương 3).
- Thuế nhà thầu trên PHÍ DỊCH VỤ bạn TRẢ cho nền tảng nước ngoài (phí quảng cáo, phí dịch vụ của TikTok Pte. Ltd, Meta…) — đây là thuế của nhà cung cấp nước ngoài, bạn khấu trừ và nộp thay khi thuộc diện phải nộp thay.
Hai khoản này không bù trừ cho nhau. Việc sàn đã trừ 10% ở chiều thu nhập không tự động miễn nghĩa vụ ở chiều chi phí. Muốn biết trường hợp của mình có phải nộp thay hay không, phải xem: khoản phí đó TikTok/Meta đã tự kê khai nộp thuế Việt Nam chưa, chứng từ có thể hiện rõ không, và bạn thuộc phương pháp tính thuế nào. Nguyên tắc này cũng phù hợp hướng dẫn tại Công văn 7279/TNI-QLDN2 ngày 13/08/2026 về giao dịch với nhà cung cấp nước ngoài.
6.5. Bên nào thanh toán, bên đó chịu nghĩa vụ
Một điểm hay bị bỏ sót: bên đứng tên thanh toán cho nền tảng là bên mua dịch vụ — kể cả khi bạn chạy quảng cáo hộ khách hàng rồi thu lại tiền. Agency và seller thuê tài khoản quảng cáo cần thỏa thuận rõ bằng văn bản ai là bên kê khai nộp thay, tránh tình trạng "đẩy qua đẩy lại" đến khi bị truy thu.
Chương 7 — Rủi ro thật: nợ thuế, mã số thuế treo và tạm hoãn xuất cảnh
Chương này tổng hợp các tình huống có thật đang được thảo luận dày đặc trong cộng đồng kế toán — thuế tháng 11/2026. Điểm chung: hầu hết đều bắt đầu từ những khoản nợ rất nhỏ bị bỏ quên nhiều năm.
7.1. Nợ thuế và tạm hoãn xuất cảnh
Cá nhân còn nợ thuế thuộc diện cưỡng chế có thể bị tạm hoãn xuất cảnh cho đến khi hoàn thành nghĩa vụ. Nhiều trường hợp trong cộng đồng: không hề biết mình nợ (nợ phát sinh từ hộ kinh doanh cũ, từ lệ phí môn bài các năm trước), chỉ phát hiện khi làm thủ tục xuất cảnh hoặc khi nhận thông báo.
Đáng chú ý hơn: đã có trường hợp nộp đủ thuế, đã có thông báo hủy tạm hoãn xuất cảnh, nhưng ra sân bay vẫn bị chặn vì dữ liệu hủy chưa đồng bộ kịp giữa các hệ thống; văn bản xử lý kéo dài hàng chục ngày. Bài học: nếu từng bị tạm hoãn, hãy xử lý và kiểm tra lại trạng thái trước chuyến đi ít nhất vài tuần, mang theo thông báo hủy bản giấy khi ra sân bay.
7.2. Mã số thuế trạng thái 03, 06 — "quả bom hẹn giờ"
Số lượng người nộp thuế ở trạng thái 03 và 06 lên tới hàng triệu. Nguyên nhân điển hình: hộ kinh doanh mở từ nhiều năm trước (có trường hợp từ năm 2008, theo chế độ thuế khoán, chưa từng nộp thuế) đến nay vẫn treo trạng thái 06; người đi nước ngoài phát hiện mình có mã số thuế lạ khi tra cứu trên VNeID; doanh nghiệp giải thể dở dang.
Khi muốn khôi phục hoạt động hoặc đóng mã số thuế, bạn sẽ phải xử lý toàn bộ nghĩa vụ tồn đọng: nộp đủ thuế gốc, hồ sơ khôi phục/chấm dứt hợp lệ. Tin vui là đang có chính sách hỗ trợ cho nhóm này (mục 7.3).
7.3. Dự thảo xóa nợ lệ phí môn bài và tiền chậm nộp cho diện 03, 06
[DỰ THẢO — CHƯA CÓ HIỆU LỰC] Bộ Tài chính đã trình dự án Nghị quyết của Quốc hội về chính sách đặc thù xử lý tiền thuế nợ (hồ sơ thẩm định công bố tháng 11/2026), dự kiến:
- Áp dụng cho người nộp thuế ở trạng thái 03 hoặc 06 tính đến ngày hiệu lực.
- Xóa nợ lệ phí môn bài phát sinh đến hết 31/12/2025 và tiền chậm nộp của khoản lệ phí môn bài đó — người nộp thuế không phải nộp hồ sơ đề nghị, cơ quan thuế xử lý theo dữ liệu hệ thống.
- Xóa tiền chậm nộp trong các trường hợp đã nộp đủ thuế gốc và nộp hồ sơ hợp lệ đề nghị khôi phục hoặc chấm dứt hiệu lực mã số thuế, được tiếp nhận chậm nhất 30/06/2028.
- Không áp dụng với nợ liên quan trốn thuế, gian lận thuế, hóa đơn chứng từ không hợp pháp, hoặc vụ việc đang thanh tra, điều tra, truy tố, xét xử.
- Thời gian áp dụng dự kiến: từ 21/11/2026 đến hết 30/06/2028.
Vì đây là dự thảo, thời điểm hiệu lực và nội dung có thể thay đổi khi Quốc hội xem xét. Việc cần làm ngay: tra cứu trạng thái mã số thuế của mình; nếu thuộc diện 03/06, chuẩn bị sẵn hồ sơ và theo dõi nghị quyết chính thức — đừng chờ đến hạn cuối 2028 mới xử lý.
7.4. Phạt do chậm hoặc không kê khai
[ĐÃ HIỆU LỰC] Theo Nghị định 125/2020/NĐ-CP (Điều 13) được sửa đổi bởi Nghị định 310/2025/NĐ-CP (hiệu lực 16/01/2026): hành vi chậm nộp/không nộp hồ sơ khai thuế bị phạt tiền theo khung; cá nhân nộp phạt bằng 1/2 khung của tổ chức. Điểm nhiều người không biết: dù kỳ đó không phát sinh thuế phải nộp, không nộp hồ sơ khai thuế vẫn bị phạt — đã có trường hợp seller bị phạt hơn 6 triệu đồng chỉ vì "quên" kê khai kỳ không doanh thu.
7.5. Nộp nhầm cơ quan thuế, eTax vẫn hiện nợ
Một tình huống thực tế khác: ngân hàng chuyển nhầm tiểu mục/cơ quan thuế quản lý (ví dụ thuế cơ sở 15 thành cơ sở 8), tiền đã trừ nhưng eTax vẫn hiện nợ. Cách xử lý: làm tra soát tại ngân hàng nơi nộp, giữ chứng từ; số nợ trên eTax chỉ được cắt sau khi cơ quan thuế nhận đúng và đối soát xong — quá trình này mất thời gian, nên nộp thuế sớm trước hạn và kiểm tra lại trạng thái sau khi nộp vài ngày làm việc.
Chương 8 — Lộ trình tuân thủ 5 bước và checklist mốc ngày
Bước 1 — Định danh lại chính mình
- Tra cứu mã số thuế và trạng thái (01/03/06) của bản thân và của hộ kinh doanh cũ (nếu có).
- Nếu có trạng thái 03/06 hoặc nợ tồn đọng: lên kế hoạch xử lý ngay, đừng để phát sinh thêm tiền chậm nộp.
Bước 2 — Đăng ký đúng loại hình
- Xác định doanh thu dự kiến theo năm; nếu trên ngưỡng hoặc sàn yêu cầu, đăng ký cá nhân kinh doanh/hộ kinh doanh với định danh TMĐT đúng (đuôi 888 cho hoạt động TMĐT).
- Hoàn tất xác nhận doanh thu với từng sàn đang bán.
Bước 3 — Dựng hệ thống ghi nhận doanh thu
- Một bảng theo dõi doanh thu lũy kế theo tháng, gộp mọi sàn + ngoài sàn.
- Lưu chứng từ khấu trừ của sàn theo kỳ; đối chiếu với doanh thu thực nhận.
Bước 4 — Xử lý hóa đơn và chi phí
- Đăng ký hóa đơn điện tử (và máy tính tiền nếu thuộc diện bán lẻ/dịch vụ trên ngưỡng).
- Quy tắc lấy hóa đơn đầu vào cho mọi khoản mua hàng; lưu hóa đơn/biên lai quảng cáo và chứng từ nộp thuế nhà thầu (nếu thuộc diện nộp thay).
Bước 5 — Kê khai đúng hạn, kể cả kỳ không phát sinh
- Lập lịch kê khai theo tháng/quý; kỳ không doanh thu vẫn nộp hồ sơ.
- Cuối năm: tổng hợp quyết toán, đối chiếu số sàn đã khấu trừ với số phải nộp.
Checklist mốc ngày quan trọng (2026–2027)
- 01/10/2026 — Shopee bắt đầu khấu trừ 10% (5% GTGT + 5% TNCN) trên hoa hồng affiliate. [ĐÃ QUA]
- 12/10/2026 — Meta ngừng cộng VAT với doanh nghiệp đã xác thực mã số thuế; nghĩa vụ nộp thay thuế nhà thầu chuyển sang doanh nghiệp thuộc diện khấu trừ. [ĐÃ QUA]
- 15/11/2026 — Hạn xác nhận doanh thu / chuyển đổi CNKD và hóa đơn theo yêu cầu của Shopee. [ĐANG TỚI HẠN]
- 21/11/2026 — Ngày hiệu lực DỰ KIẾN của Nghị quyết xóa nợ lệ phí môn bài, tiền chậm nộp cho diện 03/06. [DỰ THẢO]
- 01/01/2026 → nay — Bỏ thuế khoán; ngưỡng miễn thuế 1 tỷ đồng/năm áp dụng. [ĐÃ HIỆU LỰC]
- 31/01/2027 — Hạn nộp mẫu 01/TKN-CNKD.
- 30/06/2028 — Hạn cuối tiếp nhận hồ sơ để được xóa tiền chậm nộp theo dự thảo Nghị quyết (nếu được thông qua). [DỰ THẢO]
Phụ lục A — Bảng văn bản pháp lý được nhắc trong ebook
| Văn bản | Nội dung chính liên quan |
|---|---|
| Nghị quyết 68-NQ/TW (04/5/2025) | Chủ trương bãi bỏ thuế khoán |
| Nghị quyết 198/2025/QH15 | Cụ thể hóa chính sách hỗ trợ, bãi bỏ thuế khoán |
| Quyết định 3389/QĐ-BTC (06/10/2025) | Đề án chuyển đổi: từ 01/01/2026 hộ kinh doanh tự khai, tự nộp theo doanh thu thực tế |
| Nghị định 117/2025/NĐ-CP | Sàn TMĐT khấu trừ, kê khai, nộp thuế thay cho người bán |
| Nghị định 68/2026/NĐ-CP | Quy định chi tiết quản lý thuế với hộ, cá nhân kinh doanh (cùng cơ chế khấu trừ qua sàn) |
| Nghị định 141/2026/NĐ-CP | Ngưỡng doanh thu không phải nộp thuế GTGT, TNCN: 1 tỷ đồng/năm từ 01/01/2026 |
| Công văn 7403/CT-TMĐT (06/10/2026) | Thu nhập affiliate là thu nhập từ kinh doanh |
| Nghị định 70/2025/NĐ-CP | Hóa đơn điện tử khởi tạo từ máy tính tiền với bán lẻ, dịch vụ |
| Nghị định 254/2026/NĐ-CP | Quy định về hóa đơn, chứng từ; nghĩa vụ hóa đơn điện tử theo ngưỡng doanh thu |
| Nghị định 252/2026/NĐ-CP (hiệu lực 01/07/2026) | Quản lý thuế với nhà cung cấp nước ngoài; khấu trừ, nộp thay thuế nhà thầu |
| Thông tư 89/2026/TT-BTC | Hướng dẫn kê khai thuế, gồm thuế nhà thầu nước ngoài |
| Thông tư 90/2026/TT-BTC (hiệu lực 01/07/2026) | Đăng ký thuế (thay Thông tư 86/2024/TT-BTC) |
| Công văn 13194/TCS2-QLDN2 (20/10/2026) | Hướng dẫn thuế nhà thầu với dịch vụ quảng cáo Meta |
| Công văn 7279/TNI-QLDN2 (13/08/2026) | Hướng dẫn giao dịch với nhà cung cấp nước ngoài |
| Nghị định 125/2020/NĐ-CP, sửa bởi Nghị định 310/2025/NĐ-CP | Xử phạt vi phạm hành chính về thuế, hóa đơn |
| Luật Thuế GTGT 48/2024/QH15 | Khấu trừ thuế GTGT đầu vào bằng chứng từ nộp thuế thay phía nước ngoài |
| Dự thảo Nghị quyết của Quốc hội (trình 11/2026) | Xóa nợ lệ phí môn bài, tiền chậm nộp cho người nộp thuế trạng thái 03, 06 — CHƯA CÓ HIỆU LỰC |
Phụ lục B — Hỏi đáp nhanh từ thực tế cộng đồng
1. Sàn đã trừ thuế rồi, em có phải kê khai nữa không?
Phần doanh thu sàn đã khấu trừ và nộp thay thì sàn kê khai thay bạn. Nhưng nếu bạn có doanh thu ngoài sàn, nhiều sàn, hoặc thuộc diện phải quyết toán, nghĩa vụ tổng hợp vẫn là của bạn. Luôn lưu chứng từ khấu trừ của sàn.
2. Em làm affiliate, bị trừ 10% có phải là bị trừ oan không?
Không. Theo Công văn 7403/CT-TMĐT, thu nhập affiliate là thu nhập từ kinh doanh; 10% gồm 5% GTGT + 5% TNCN là thuế của bạn được khấu trừ tại nguồn.
3. TikTok trừ 10% rồi sao kế toán còn bảo kê khai thuế nhà thầu?
Đó là hai nghĩa vụ khác nhau (Chương 6.4): 10% trừ trên thu nhập của bạn khác với thuế nhà thầu trên phí dịch vụ bạn trả cho nền tảng nước ngoài. Phải xem chứng từ từng khoản phí để xác định.
4. Biên lai Meta tháng 10 của em không còn dòng VAT, có sao không?
Nếu doanh nghiệp của bạn đã xác thực mã số thuế với Meta và tính thuế theo phương pháp khấu trừ: biên lai mất dòng VAT nghĩa là bạn phải tự khấu trừ, kê khai, nộp thay thuế nhà thầu (Chương 6.1). Bỏ qua là rủi ro truy thu + phạt.
5. Em dưới 1 tỷ doanh thu, có cần làm gì không?
Có. Bạn được miễn nộp thuế GTGT/TNCN trong ngưỡng, nhưng vẫn phải đăng ký mã số thuế cá nhân kinh doanh khi được yêu cầu, xác nhận doanh thu với sàn đúng hạn và lưu hồ sơ.
6. Mã số thuế của em bị trạng thái 06 từ lâu, em không biết. Giờ sao?
Liên hệ cơ quan thuế quản lý để xác minh khoản nợ tồn (thường là lệ phí môn bài + tiền chậm nộp), nộp đủ thuế gốc và làm thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế. Theo dõi dự thảo Nghị quyết xóa nợ (Chương 7.3) — nếu được thông qua, nhóm 03/06 được xóa nợ lệ phí môn bài đến hết 2025.
7. Em không có doanh thu quý này, có phải nộp tờ khai không?
Có. Không phát sinh thuế vẫn phải nộp hồ sơ khai thuế đúng hạn; bỏ kê khai vẫn bị phạt (Chương 7.4).
8. Mua hàng trên sàn cho công ty có được tính chi phí không?
Được, nếu có đầy đủ hóa đơn, chứng từ hợp lệ của giao dịch và phục vụ hoạt động kinh doanh. Hãy yêu cầu người bán xuất hóa đơn đúng quy định thay vì chỉ giữ biên nhận của sàn.
Lời kết
Thuế TMĐT năm 2026 không còn là chuyện "để sau tính". Sàn đã khấu trừ tại nguồn, dữ liệu đã được định danh và đối chiếu — người bán làm đúng ngay từ đầu sẽ nhẹ nhàng hơn rất nhiều so với người để tồn đọng rồi xử lý ngược.
Tập 1 này dừng ở phần nền tảng: định danh, khấu trừ qua sàn, ngưỡng doanh thu, hóa đơn, thuế nhà thầu và rủi ro tồn đọng. Các tập tiếp theo sẽ đi sâu vào từng chủ đề: kê khai thực hành theo từng sàn, quyết toán cuối năm, và xử lý các tình huống bị thanh tra, ấn định thuế.
Nếu bạn cần hỗ trợ setup gian hàng bài bản và vận hành sàn đúng chuẩn ngay từ đầu, đội ngũ Rikio Agency luôn sẵn sàng đồng hành.
Cộng đồng học tập và hỗ trợ của Rikio:
- Nhóm chia sẻ kinh nghiệm bán hàng TMĐT: zalo.me/g/tjkyjs198
- Nhóm hỗ trợ Full dịch vụ sàn TMĐT: zalo.me/g/fwskvw584
- Nhóm học AI ECOM và chia sẻ tài liệu: zalo.me/g/zsnjkh894
Đọc ebook trực tiếp trên trang
Ebook Thuế với thương mại điện tử — Tập 1 (13 trang): cuộn để đọc, bấm nút để lật trang, phóng to khi cần. Dùng được trên điện thoại.
Trình đọc không hiện? Mở file PDF (khoảng 0,3 MB).
Cần Rikio Agency đồng hành?
Rikio Agency vận hành gian hàng Shopee và TikTok Shop, booking KOC cho nhãn hàng. Xem thêm toàn bộ dịch vụ hoặc báo giá.